Betsson ökade intäkterna till rekordhöga 326,5 miljoner euro under tredje kvartalet. Casino och Latinamerika drev tillväxten, men högre kostnader och svagare B2B-intäkter pressade rörelseresultatet som föll med 31 procent.
Nytt intäktsrekord men lägre marginaler
Enligt Betssons delårsrapport för januari-september 2026 ökade intäkterna med 10 procent jämfört med motsvarande kvartal i fjol. Den organiska tillväxten, justerad för valutaeffekter och förvärv, uppgick till 8 procent.
Rörelseresultatet landade däremot på 46,1 miljoner euro, ned från 66,9 miljoner. Rörelsemarginalen sjönk från 22,6 till 14,1 procent och nettoresultatet minskade med 44 procent till 28,2 miljoner euro.
Jämfört med andra kvartalets rekordrapport förbättrades dock både intäkterna och rörelseresultatet. Då uppgick de till 310,2 respektive 42,2 miljoner euro, med en rörelsemarginal på 13,6 procent.
| Nyckeltal | Q3 2026 | Q3 2025 | Förändring |
| Intäkter | 326,5 MEUR | 295,8 MEUR | +10 % |
| EBITDA | 63,4 MEUR | 82,5 MEUR | −23 % |
| Rörelseresultat, EBIT | 46,1 MEUR | 66,9 MEUR | −31 % |
| Rörelsemarginal | 14,1 % | 22,6 % | −8,5 % |
| Nettoresultat | 28,2 MEUR | 50,1 MEUR | −44 % |
| Aktiva B2C-kunder | 1,87 miljoner | 1,34 miljoner | +40 % |
Casino drev tillväxten
Casinointäkterna ökade med 14 procent till 253,5 miljoner euro och stod för drygt tre fjärdedelar av koncernens intäkter.
Inom sportbetting ökade spelvolymen med 8 procent, men intäkterna steg bara med omkring 1 procent till 71,8 miljoner euro. Sportboksmarginalen sjönk till 8,1 procent, jämfört med 8,8 procent ett år tidigare.
Antalet aktiva kunder i konsumentverksamheten nådde en ny rekordnivå på närmare 1,9 miljoner. Vd Pontus Lindwall lyfter fram fotbolls-VM och starten på de stora europeiska fotbollsligorna som stöd för den höga kundaktiviteten.
B2B-tapp och högre kostnader pressade resultatet
Licensintäkterna från systemleveranser till andra spelbolag minskade till 46,7 miljoner euro, från 76,9 miljoner. Betsson förklarar nedgången främst med lägre intäkter hos en av B2B-kunderna.
Kostnaderna ökade också, bland annat för spelskatter och betaltjänster. Andelen intäkter från lokalt reglerade marknader steg till 77,7 procent, jämfört med 63,8 procent ett år tidigare.
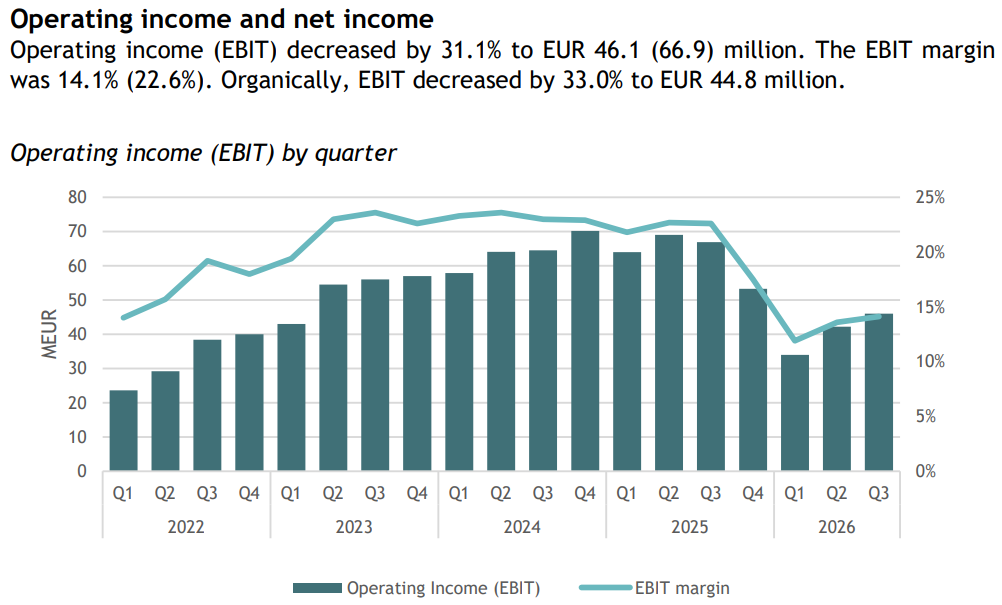
Bild: Betssons rörelseresultat och rörelsemarginal förbättrades jämfört med årets två första kvartal, men låg fortsatt under fjolårets nivåer. Källa: Betsson
Marknadsföringskostnaderna, exklusive affiliate- och partnerprovisioner, ökade från 34,4 till 41,6 miljoner euro. Det berodde främst på ökade aktiviteter i Latinamerika. Även kostnader för teknik och programvarulicenser steg.
Latinamerika växer medan Norden backar
Latinamerika var koncernens största region med intäkter på 116,1 miljoner euro – en ökning med 52 procent. Argentina, Peru och Colombia visade stark tillväxt inom både casino och sportbetting.
I Norden minskade intäkterna med 10 procent till 32,7 miljoner euro. Betsson redovisar lägre intäkter inom både casino och sportbetting i Sverige och Danmark.
Det tidigare aviserade förvärvet av Rhinos kanadensiska verksamhet slutfördes i början av augusti och bidrog positivt till kvartalets intäkter och resultat.
Rapporten beskriver även osäkerheten i Brasilien. Enligt Betsson har det lokala dotterbolaget stoppat nya kundregistreringar och insättningar samt upphört med reklam, marknadsföring och sponsringsaktiviteter.
Högre dagsintäkter i början av oktober
Fram till och med den 18 oktober låg de genomsnittliga dagsintäkterna 11 procent över genomsnittet för hela fjärde kvartalet 2025. Justerat för valutaeffekter och förvärv var ökningen 9,4 procent.
Detta trots att sportboksmarginalen under perioden låg betydligt under genomsnittet för de senaste åtta kvartalen.
Betsson understryker att siffrorna är en indikation på kvartalets inledning, inte en intäktsprognos för hela Q4.
Rapporten finns att läsa i sin helhet via denna länk.