Under de senaste månaderna har Bettingbladet byggt upp och analyserat ett omfattande underlag om den svenska onlinespelmarknaden. I den här rapporten samlar vi resultaten och ger en fördjupad bild av marknadens största spelbolag, spelleverantörer och spel under H1 2026.
Om Bettingbladet
Bettingbladet.se är en nyhetssajt med fokus på spelbranschen som bevakar onlinecasino, sportsbetting och utvecklingen på de nordiska spelmarknaderna, med Sverige som huvudmarknad.
Vårt redaktionella arbete omfattar branschnyheter, marknadsanalyser, jämförelser av spelbolag och spel, utvecklingen inom reglering samt egna undersökningar baserade på data från den svenska och övriga nordiska onlinespelmarknaden.
Bettingbladets ambition är att göra information om spelbranschen mer tillgänglig genom att kombinera offentligt tillgänglig branschdata med egen forskning och analys.
Bakgrund & nyckeldata
Den svenska marknaden för onlinespel omreglerades officiellt den 1 januari 2019 och den samlade licensierade marknaden hade enligt statistik för helåret 2025 ett marknadsvärde på 28,2 miljarder kronor, där kommersiellt onlinespel, som inkluderar nätcasino och betting stod för 18,4 miljarder kronor.
Över 100 licensierade B2C-operatörer verkar på marknaden, vilket skapar en mycket konkurrensutsatt miljö där flera av branschens största aktörer finns representerade.
Kanaliseringsgraden uppgår enligt Spelinspektionens senaste tillgängliga data till 84 procent och är fortsatt ett omdiskuterat ämne. När siffrorna bryts ned per produktkategori blir det tydligt att regleringen fungerar betydligt bättre för sportspel (96 procent) än för onlinecasino (81 procent).
Sammantaget visar utvecklingen en tydligt negativ trend på årsbasis:
‣ 2023: 86%
‣ 2024: 85%
‣ 2025: 84%
Denna utveckling har lett till en intensifierad debatt om vilka åtgärder som krävs för att stärka kanaliseringen och vända trenden. Det spelas för uppskattningsvis 3,5 miljarder kronor utanför det svenska licenssystemet.
En tidslinje över viktiga händelser
| Fakta | Information |
| Marknadslansering | 1:a januari 2019 |
| Uppskattat värde (online) | 18,4 miljarder kronor |
| % skatt (bruttospelintäkter) | 22 % |
| Licenstyper | B2C & B2B |
Inledningsvis fastställde regeringen skattesatsen på GGR (bruttospelintäkterna) till 18 procent, men den höjdes senare till 22 procent under 2024.
Nyckelhändelser för H1 2026
Nya aktörer
| Operatör | Månad (live) | Ägande bolag |
| Lodur | Februari 2026 | Northix Limited |
| Reviant | April 2026 | Comeon Group |
| Snurr Casino | April 2026 | Paf Group |
| Mega Fortune Casino | Maj 2026 | Immense Group |
| FunkySpins | Maj 2026 | BetCentury Group |
| Svajpa | Juni 2026 | Paf Group |
| GGPoker | Juni 2026 | NSUS Malta Ltd |
B2B-licenser
| Företag | Månad (live) | Typ |
| St8 | February 2026 | Game Aggregator B2B |
| Wicked Games | April 2026 | Game Provider B2B |
| Comtrade Gaming | June 2026 | Game Software B2B |
Nyanställningar & befordringar
| Ny anställning | Föregångare | Månad | Roll |
| Anna Romboli | Hasse Lord Skarplöth | Start i december 2026 | VD, ATG |
| Peter Knutsson | Johan Röhr | Start i august 2026 | Generaldirektör, Spelinspektionen |
| Ana Vrabic Verdir* | Christoffer Källberg | April 2026 | Tillförordnad vd, Hacksaw Gaming |
* Ana Vrabic Verdir blev utsedd till permanent vd och koncernchef för Hacksaw Gaming under H2
Regulatoriska uppdateringar
- Utökat förbud mot spel på kredit (1:a maj 2026)
GGR-rapport – Operatör för operatör under H1 2026
Med hjälp av siffror från Skatteverket har Bettingbladet sammanställt en rapport med beräknad Gross Gaming Revenue (GGR), det vill säga, spelintäkter (innan bonusar och jackpottar dragits av) per operatör.

Nordplay Group visade en imponerande tillväxt, och samtliga av koncernens varumärken hade en positiv utveckling under H1. Om vi tittar på det mest välkända varumärket, Klirr, ökade GGR med cirka 31 procent mellan januari och juni. Även de nyare varumärkena Onerush och Jubla växte, med cirka 80 respektive 16 procent.
PAF Group visade stabilitet under årets första halva. Vi förväntar oss att de nya varumärkena Svajpa och Snurr tillsammans med det kommande brandet Körba kan sätta koncernen på en tillväxtbana under H2 2026.
LCKY Group var också relativt stabil under perioden. Det är värt att notera att Happy Casino introducerade en casinobonus i juni, vilket kan komma att bidra till högre GGR under de kommande månaderna samt förbättrad konvertering och ökad synlighet hos affiliates. Frågan är dock vilken påverkan detta får på NGR.
De samlade intäkterna för de Soft2Bet-drivna operatörerna var mycket stabila under H1 2026.
För flera år sedan var Betsson tillsammans med Unibet ett av de ledande varumärkena på den svenska marknaden. I dag ser verkligheten annorlunda ut. Betsson Group, som utöver Betsson även omfattar operatörerna Betsafe, NordicBet och Jalla Casino, hade samtliga en månatlig GGR på under 10 miljoner kronor. Endast Betsson lyckades överstiga 10-miljonerströskeln, med 11,7 miljoner kronor i juni. Det var samtidigt det enda tillfället då något av koncernens varumärken nådde över 10 miljoner kronor under perioden.
Den främsta anledningen till nedgången över tid är att koncernen inte längre bedriver marknadsföring i Sverige i samma omfattning som tidigare. Det är därför rimligt att konstatera att Sverige inte längre är en prioriterad marknad i samma utsträckning.
LeoVegas Group visar en hygglig tillväxt under H1, från ~182,7 miljoner kronor i januari till ~215,1 miljoner kronor i GGR i juni, trots att juni hade en dag mindre. Ökningen kan inte enbart tillskrivas det uppsving som fotbolls-VM bidrog med, eftersom tillväxten redan var tydlig i maj, då koncernen redovisade 208,3 miljoner kronor i GGR.
Immense Group noterade en stark månad i juni, även om ingen betydande tillväxt kunde observeras under de föregående månaderna av H1. En möjlig förklaring är att marknadsföringsinsatserna ökade under juni. Detta går dock inte att verifiera och är därför endast en rimlig gissning.
Som operatör befinner sig Cherry på en tydlig tillväxtbana och hade en betydligt starkare avslutning på årets första halva. De tre inledande månaderna visade ingen tillväxt, men perioden april–juni uppvisade en GGR-ökning på 24 procent jämfört med det första kvartalet. För Cherry-gruppens mest populära brand Bethard, var endast junisiffror tillgängliga hos Skatteverket, på grund av att varumärket bytte licens. Det tredje varumärket Spelklubben hade en rätt stabil H1 2026.
FDJ Group, som bland annat står bakom Unibet, noterade en kraftig tillväxt för ett så pass stort varumärke, med 41 procent högre GGR i juni jämfört med januari. Detta berodde sannolikt på betydligt bättre sportmarginaler under fotbolls-VM, eftersom tillväxten mellan januari och maj låg på en mer normal nivå. De renodlade casinooperatörerna Otto, Maria och Storspelare förblev däremot stabila under perioden.
Speldata och leverantörsutveckling
Speldata från H1 2026 visar att den svenska marknaden fortsatt präglas av en tudelad struktur, där etablerade klassiker samexisterar med nyare lanseringar med hög volatilitet.
Baserat på Bettingbladets begränsade datainsamling från spelutvecklare och spelbolag var de tio mest spelade spelen under första halvåret 2026:

Book of Dead

Pirots 4
Gates of Olympus 1000

Gates of Olympus Super Scatter

Sugar Rush 1000

Starburst
Legacy of Dead
Wanted Dead or a Wild
Fire Joker

Pirots 3
Blandningen av titlar visar att efterfrågan bland svenska spelare fortsatt är uppdelad mellan väl etablerade spel med lång historik och nyare lanseringar som bygger på mer volatila och bonusdrivna spelmekaniker.
Flera av första halvårets mest spelade spel är etablerade titlar som har visat en stark förmåga att behålla sin popularitet över tid. Book of Dead, Starburst, Fire Joker och Legacy of Dead har alla funnits på den svenska marknaden i flera år och fortsätter att generera betydande spelaktivitet. Den långvarigt starka utvecklingen visar att etablerade titlar fortsatt är viktiga för att behålla spelare, trots att nya spel lanseras kontinuerligt. Detta understryker värdet av att ge beprövade titlar en framträdande position i lobbys och på olika marknadsföringsytor.
Ur ett leverantörsperspektiv stod Play’n GO för tre av de tio mest spelade spelen under H1 2026, vilket förstärker leverantörens position som den mest framträdande aktören sett till antalet representerade titlar. Närvaron drevs av Book of Dead, Legacy of Dead och Fire Joker, vilket visar att äldre och etablerade lanseringar fortsatt presterar starkt.
Även Pragmatic Play hade tre spel på topplistan, medan ELK Studios stod för två titlar. Hacksaw Gaming placerade en titel i topp 10. Fördelningen vittnar om en marknad där konkurrensfördelen i allt högre grad har förskjutits mot leverantörer med starka portföljer inom högvolatila spel och tydliga spelkoncept.
ELK Studios position på topplistan är nära kopplad till utvecklingen för Pirots-serien. Pirots-spelen står för en betydande del av ELKs totala spelportfölj – uppskattningsvis över 50 procent, och fortsätter att dominera leverantörens prestation på spelnivå. Framför allt är Pirots 3 och Pirots 4 med råge studions mest populära titlar och uppskattas stå för cirka 40 procent av ELKs totala spelaktivitet. Denna siffra förväntas förändras pga lanseringen av Pirots 5, som enligt feedback från operatörer fått en rivande start.
NetEnt representerades av en titel, Starburst. Även om spelet fortfarande är ett av de mest välkända på den svenska marknaden, ligger NetEnts mer begränsade närvaro på topplistan i linje med en långsiktig utveckling där nyare leverantörer har stärkt sina positioner, särskilt inom de delar av marknaden som i högre grad drivs av spelarengagemang.
Baserat på vår begränsade data och våra uppskattningar återfinns även Le Bandit och Le Fisherman bland de 20 mest spelade spelen i Sverige sett till omsättning.
Sammantaget visar rankingen för H1 2026 att den svenska marknaden fortsatt är stabil när det gäller spelarnas grundläggande beteende, där etablerade titlar fortfarande står för en stor del av spelaktiviteten. Samtidigt visar några av de nya lanseringarna att konkurrensen mellan leverantörerna är fortsatt intensiv och att nya spel kan etablera en stark position relativt snabbt när de ligger i linje med spelarnas aktuella preferenser.
RTP-nivåer mellan olika operatörer
Bettingbladet genomförde ett test över några populära spel från fem ledande leverantörer: Play’n GO, Pragmatic Play, Netent, Hacksaw Gaming och No Limit City. ELK var inte inkluderade eftersom deras spel erbjuds med 94%, undantaget några nya speltitlar som lanserats i år.
En analys av återbetalningsnivåer (Return-To-Player, RTP) hos utvalda operatörer under H1 2026 visar på relativt små men samtidigt betydande skillnader i RTP-inställningar mellan olika operatörer.
Bland de analyserade spelen, däribland Le Bandit, Book of Dead, Starburst, Duck Hunters och Gates of Olympus Super Scatter, varierade den genomsnittliga RTP-nivån mellan cirka 93,8 och 96,3 procent, beroende på operatör. Även om de absoluta skillnaderna kan framstå som begränsade i procentuella termer innebär de en märkbar variation i spelarnas förväntade återbetalning över tid.
Coolbet sticker ut med en genomsnittlig RTP på 96,26 procent och är den enda operatören som erbjuder spelen med den högsta RTP-inställningen. Bland de större operatörerna ligger ATG, bet365 och Paf i den övre delen, med en genomsnittlig RTP på över 95 procent för de utvalda spelen. Det tyder på en mer spelarfördelaktig konfiguration, vilket kan vara en del av en bredare strategi för att stärka konkurrenskraften och behålla spelare över tid.
Däremot ligger flera operatörer, däribland Svenska Spel och LeoVegas, närmare 94 procent. Dessa nivåer ligger i linje med standardiserad marknadspraxis och speglar en balans mellan konkurrenskraft och marginaloptimering.
På spelnivå drivs skillnaderna i RTP av operatörsspecifika inställningar snarare än av skillnader i själva spelen. De flesta moderna slots distribueras med flera olika RTP-nivåer, vilket gör det möjligt för operatörer att justera utbetalningsnivån inom ett förutbestämt intervall. Som ett resultat kan samma spel erbjuda olika förväntad återbetalning beroende på var det spelas.
Sammantaget visar det relativt snäva intervallet att RTP fortsatt fungerar som ett kontrollerat konkurrensverktyg snarare än som en primär konkurrensfaktor på den svenska marknaden.
Marknadsgenomsnittet för de testade operatörerna uppgår till 94,5 procent.
Skillnader mellan spelleverantörer
Pragmatic Play begränsar RTP-konfigureringen till 96,5%, 95,5% och 94,5% på Gates of Olympus Super Scatter och har, så vitt vi vet, inga spel under 94%. Däremot erbjuder både Hacksaw och NoLimit City RTP-inställningar på 92%, 94% och 96% (och t.o.m 87% för marknader som Tyskland där marginalerna är väldigt smala). När det kommer till NetEnt är 92%, 94% och 96% tillgängliga för den största delen av deras portfölj i Sverige.
Strategiska aspekter
Ur ett strategiskt perspektiv väcker variationen i RTP-nivåer frågor kring hur operatörer väljer att positionera denna parameter.
Bettingbladet noterar att operatörer som Coolbet och ATG, som båda erbjuder relativt höga RTP-nivåer, har möjlighet att använda detta mer aktivt i sin marknadsföring. Högre utbetalningsnivåer kan fungera som ett konkret och transparent värdeerbjudande, särskilt på en marknad där många andra faktorer blir alltmer standardiserade och där det endast är tillåtet med en bonus per licens och spelare
Utan sådan kommunikation riskerar högre RTP-nivåer främst att innebära en kostnad i form av lägre marginal, snarare än att fungera som en tydlig konkurrensfördel. På så sätt utgör RTP inte bara ett verktyg för att styra prissättning och marginaler, utan även ett potentiellt varumärkesbyggande verktyg.
En högre RTP kan i teorin bidra till en bättre spelupplevelse genom att spelarens saldo statistiskt sett räcker längre. Skillnaden är dock svår för den enskilda spelaren att märka under en normal spelsession. RTP är ett långsiktigt statistiskt mått som realiseras först över ett mycket stort antal spelrundor, medan utfallet under kortare sessioner i hög grad påverkas av slump och spelets volatilitet. En högre RTP innebär därför inte nödvändigtvis att en enskild spelare upplever längre speltid, men över tid innebär den en lägre teoretisk förlust per satsad krona.
Finland som jämförelse
En jämförelse med den finska marknaden visar på ett tydligt annorlunda förhållningssätt till RTP-nivåer. Flera ledande operatörer med fokus på den finska marknaden har observerats använda en stor andel av sina slotportföljer med en RTP på omkring 92 procent.
Detta är anmärkningsvärt eftersom Finland, till skillnad från Sverige, ännu inte har ett fullt liberaliserat licenssystem där marginalerna är lika pressade som på den svenska marknaden. I Sverige betalar operatörerna 22 procent i skatt på bruttospelintäkterna (GGR), medan operatörer på den finska marknaden vanligtvis endast betalar 5–24 procent skatt på vinsten, beroende på bolagsstruktur. Trots detta är RTP-nivåerna i många fall lägre än de som observerats i Sverige.
Skillnaden tyder på att pressade marginaler i sig inte fullt ut förklarar hur operatörer väljer att sätta sina RTP-nivåer. I stället verkar operatörens strategi och varumärkespositionering spela en betydande roll. På den svenska marknaden kan relativt höga RTP-nivåer vara en del av strategin för att behålla marknadens attraktionskraft i konkurrensen med olicensierade alternativ.
Spelleverantörer och marknadsandelar
Nedan följer en översikt över leverantörerna samt data som visar respektive leverantörs marknadsandel.
Pragmatic Play
Pragmatic Play är fortsatt den dominerande slotleverantören i Sverige, med en uppskattad andel på 21,9 procent av den totala omsättningen på den svenska marknaden. Leverantören har byggt upp en katalog med omkring 550 slotspel som är tillgängliga för svenska spelare, men merparten av intäkterna kommer fortsatt från ett relativt litet antal storslagna spelserier.
Vår analys visar att endast fyra spelserier – Big Bass, Gates of Olympus, Sweet Bonanza och Sugar Rush – tillsammans står för uppskattningsvis 45,4 procent av Pragmatic Plays totala slotomsättning i Sverige. Detta understryker den ökande betydelsen av välkända spelvarumärken på dagens marknad, där framgångsrika spelmekaniker kontinuerligt vidareutvecklas genom uppföljare och nya varianter.
Den största spelserien är Big Bass, som i dag består av 31 olika slotspel. Serien uppskattas tillsammans generera omkring 15 procent av Pragmatic Plays totala slotomsättning, vilket gör den till leverantörens mest värdefulla spelvarumärke. Inom serien är Big Bass Splash den starkaste enskilda titeln och står för uppskattningsvis 3,6 procent av Pragmatic Plays totala slotomsättning.
Leverantörens enskilt största titlar kommer dock från andra spelserier. Gates of Olympus 1000 är Pragmatic Plays mest populära slot i Sverige och står för uppskattningsvis 5,9 procent av leverantörens totala slotomsättning. Därefter följer Sugar Rush 1000 på 5,2 procent, Gates of Olympus Super Scatter på 5,0 procent och Sweet Bonanza 1000 på 3,1 procent.
Sweet Bonanza-serien illustrerar också en viktig förändring i spelarnas beteende. Även om Sweet Bonanza 1000 fortsatt är en av Pragmatic Plays flaggskeppstitlar har de nyare uppföljarna Sweet Bonanza Super Scatter och Sweet Bonanza 2500 snabbt blivit populära. Den aktuella utvecklingen tyder på att Sweet Bonanza 2500 sannolikt kommer att gå om Sweet Bonanza 1000 i omsättning, vilket speglar en växande preferens bland spelare för spel med högre maximala vinstmöjligheter och större volatilitet.
Sett till seriernas totala utveckling står Big Bass för uppskattningsvis 15 procent av Pragmatic Plays slotomsättning, följt av Gates of Olympus på 12,1 procent, Sweet Bonanza på 11 procent och Sugar Rush på 7,3 procent. Tillsammans står dessa fyra serier för nästan hälften av all omsättning som Pragmatic Plays slots genererar i Sverige.
Resultaten tyder på att leverantörens långsiktiga framgång i allt högre grad drivs av utvecklingen av befintliga spelserier snarare än av kontinuerliga lanseringar av helt nya spelkoncept. Genom att bygga vidare på etablerade varumärken med förbättrade spelmekaniker, högre maximala vinstmöjligheter och mer volatilt gameplay har Pragmatic Play lyckats anpassa sin produktstrategi efter de förändrade spelarpreferenserna.
Det snabba genomslaget för titlar som Gates of Olympus 1000, Sugar Rush 1000 och Sweet Bonanza 2500 visar att efterfrågan i allt högre grad riktas mot högvolatila versioner av redan etablerade spel, snarare än mot helt nya koncept.
Play’n GO
Enligt Bettingbladets begränsade data från operatörer och spelleverantörer, i kombination med uppskattningar baserade på spelens exponering i svenska casinolobbyer, är Play’n GO Sveriges näst största spelleverantör inom slots, med en uppskattad marknadsandel på 21,1 procent av den totala omsättningen.
Play’n GO har sina rötter i Växjö och har utvecklat flera klassiska slots, däribland Book of Dead, Reactoonz, Moon Princess och Fire Joker.
Book of Dead är en viktig drivkraft bakom Play’n GOs intäkter. En rimlig uppskattning är att spelet står för omkring 15 procent av den totala omsättningen i Sverige. Andra framstående titlar är Legacy of Dead, som uppskattas stå för 8 procent, Fire Joker på 4 procent och Reactoonz på 2,5 procent. Även serierna Moon Princess och Rise of Olympus är mycket populära.
Ingen av de nyare lanseringarna under det senaste året har lyckats etablera någon tydlig position på den svenska marknaden. Play’n GO är därför i hög grad fortsatt beroende av sina klassiska titlar.
Hacksaw Gaming
Hacksaw Gaming stärkte sin position ytterligare på den svenska spelmarknaden under första halvan av 2026 och befäste sin status som en av branschens snabbast växande spelutvecklare. Hacksaw uppskattas ha ca 10,9 procents marknadsandel i H1 2026. En stor del av företagets framgång kan tillskrivas några storsuccér som står för en betydande andel av den totala omsättningen.
Enligt Bettingbladets uppskattningar har Le Fisherman utvecklats till ett av Hacksaw Gamings största framgångar under 2026 och står för cirka 7 procent av leverantörens totala spelomsättning. I början av året förutspådde Bettingbladet att Le Fisherman skulle bli Hacksaws flaggskeppstitel, och resultaten från årets första halva tyder på att prognosen är på god väg att bli verklighet.
Hacksaws västerninspirerade spel fortsätter också att prestera mycket starkt. Wanted Dead or a Wild uppskattas stå för ytterligare 10 procent av omsättningen, medan Duel at Dawn bidrar med omkring 3,5 procent. Tillsammans visar dessa titlar på den fortsatta populariteten för högvolatila slots med västerninspirerade teman bland svenska spelare.
”Le-Serien” är fortsatt en grundpelare i Hacksaws spelportfölj. Utöver Le Fisherman står Le Bandit för uppskattningsvis 6 procent av omsättningen, medan Le King och Le Pharaoh bidrar med cirka 2,5 respektive 2 procent. Det råder ingen tvekan om att Le-Serien blivit en av Hacksaws bäst presterande spelserier.
Enligt feedback från ett antal operatörer har Le Prechaun fått en mycket stark start under juli och augusti.
Evolution RNG
Evolutions RNG-division består av NoLimit City, NetEnt, Red Tiger och Big Time Gaming. Tillsammans uppskattar vi att Evolution RNG har en marknadsandel på 12,6 procent av den totala omsättningen inom slots på den svenska marknaden.
No Limit City
No Limit City fortsätter att vara en viktig tillväxtmotor för Evolution, med en uppskattad marknadsandel på 5,6 procent inom slots. De bäst presterande spelen på den svenska marknaden är Duck Hunters, Fire in the Hole 3 och Mental 2, som uppskattas ligga bland de 20 mest spelade spelen på marknaden.
NetEnt
Även om NetEnt har tappat marknadsandelar under de senaste åren är man fortsatt en av de viktigaste aktörerna i branschen, med klassiker som Starburst och Gonzo’s Quest. Starburst har ännu inte tappat sin popularitet och återfinns fortfarande bland de tio mest spelade spelen i Sverige. NetEnts marknadsandel uppskattas till 5,3 procent.
Red Tiger
Red Tiger, som är välkänt för sina dagliga jackpottar, uppskattas ha en marknadsandel på 0,9 procent. Flera av de populäraste spelen i Red Tigers nuvarande utbud, däribland Gonzo’s Quest Megaways och Piggy Riches Megaways, bygger på äldre NetEnt-spel som kombinerats med Megaways-mekaniken, som ursprungligen utvecklades av Big Time Gaming.
Big Time Gaming
Vi uppskattar att Big Time Gaming har en marknadsandel på 0,8 procent på den svenska slotsmarknaden, där Bonanza, Extra Chilli och Who Wants to be a Millionaire står för en betydande del av omsättningen. Tillsammans uppskattas dessa tre spel stå för omkring 50 procent av Big Time Gamings totala omsättning.
ELK
Som tidigare nämnt kretsar mycket kring den framgångsrika Pirots-serien för ELK Studios, som sägs stå för 50 procent av den totala omsättningen. Tittar man på Pirots 3 och Pirots 4 kommer man redan upp i cirka 40 procent av omsättningen. Möjligen har siffrorna svängt något i och med lanseringen av Pirots 5, som enligt uppgifter sägs fått en mycket stark start.
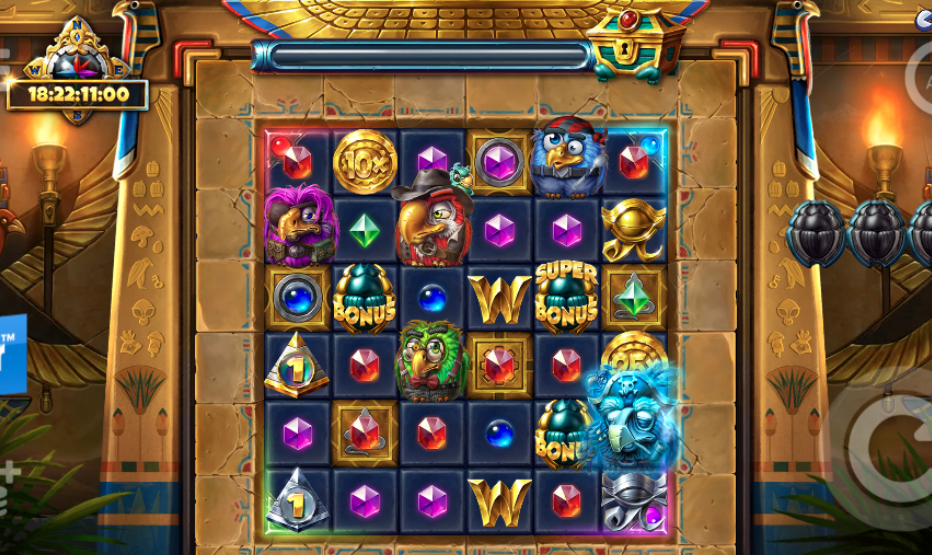
ELK har en uppskattad marknadsandel på 5,1 procent på slots i Sverige. Cygnus och Tropicool-serien är båda relativt populära utöver nyss nämnda Pirots.
Övriga spelleverantörer
Det finns ett flertal spelleverantörer med en uppskattad marknadsandel på mellan 0,5 och 4 procent på den svenska marknaden.
Relax Gaming uppskattas ha en marknadsandel på 4 procent, framför allt drivet av Dream Drop-jackpottarna och slotten Temple Tumble. Frågan är om septemberlanseringen av Money Train 5 kan vända den minskande populariteten för den tidigare så framgångsrika Money Train-serien.
Push Gaming har en uppskattad marknadsandel på 2,9 procent, till stor del driven av Big Bamboo, Razor Shark och Jammin’ Jars-serien.
Games Global har en uppskattad marknadsandel på 1,7 procent. Klassiker som Immortal Romance, Gold Blitz och Thunderstruck-serien har fortfarande sin publik i Sverige. Därtill kommer en av branschens mest välkända jackpotserier, Mega Moolah, samt den populära WOWpot-serien.
Octoplay, som grundades av svensken Carl Ejlertsson som har en bakgrund från Red Tiger, har fått ett snabbt genomslag i Sverige sedan lanseringen 2024. Bolaget har redan nått en uppskattad marknadsandel på 1,1 procent, vilket innebär att Octoplay har passerat Red Tiger enligt Bettingbladets uppskattningar.
Yggdrasil, en annan svensk spelstudio, är känd för klassiker som Vikings Go Berzerk och Valley of the Gods, men har även haft moderna framgångar med Raptor-spelen. Leverantörens marknadsandel uppskattas till 0,9 procent.
Endorphina, som framför allt är känt för sina klassiska slots, däribland Hell Hot 100 och Joker Stoker, uppskattas ha en marknadsandel på 0,9 procent i Sverige.
Novomatic, en av de stora aktörerna inom klassiska slots, fortsätter att locka svenska spelare med titlar som Book of Ra – originalet bakom den populära typen av ”Book of”-spel – och andra välkända casinoklassiker från både landbaserade och digitala casinon, såsom Lucky Lady’s Charm-serien. Uppskattad marknadsandel: 0,8 procent.
Quickspin är ytterligare en svensk spelstudio, känd för klassiker som Big Bad Wolf och Sakura Fortune. Den uppskattade marknadsandelen uppgår till 0,7 procent.
Slotmill är även det en svensk studio och har etablerat sig med en tydlig och egen spelstil. Den uppskattade marknadsandelen är 0,7 procent.
Thunderkick, en annan svensk spelleverantör, är framför allt känd för Esqueleto Explosivo och Pink Elephants-serien. Uppskattad marknadsandel: 0,6 procent.
Peter & Sons, som bland annat är känt för sin Barbarossa-serie, har en uppskattad marknadsandel på 0,5 procent.
Övriga: Andra noterbara spelstudior på den svenska marknaden är Print Studios, Light & Wonder, Stakelogic och Playson.
Bland de nyare spelleverantörerna är det Shady Lady som hittills tycks ha fått bäst genomslag.
Spelleverantörer och marknadsandelar (Live casino)
Den tydliga ledaren i livecasino-segmentet i Sverige är Evolution.
Evolution
Enligt ofullständiga operatörsdata och Bettingbladets uppskattningar, baserade på exponering i spellobbyer, har Evolution en marknadsandel på 77 procent inom livecasino. Utbudet består främst av game shows, roulette och blackjack.
Det överlägset mest populära spelet är game showen Crazy Time, som uppskattas stå för omkring 10 procent av Evolutions totala livecasinoomsättning. Ice Fishing, som lanserades i augusti 2025, har visat sig bli en succé och konkurrerar om andraplatsen bland Evolutions mest populära livespel tillsammans med Lightning Roulette, Xxxtreme Lightning Roulette och Infinite Blackjack.
Det bör dock noteras att dessa spel individuellt uppskattas ha en omsättning som är 3–6 gånger lägre än Crazy Time.
Pragmatic Play
Enligt ofullständiga operatörs- och leverantörsdata samt Bettingbladets uppskattningar, baserade på exponering i spellobbyer, har Pragmatic Play en marknadsandel på 12,5 procent inom livecasino.
I samtal med branschaktörer på den svenska marknaden framkommer att Pragmatic Play växer inom livecasino. En möjlig förklaring är att leverantören erbjuder lägre priser än Evolution, vilket kan bidra till större exponering i spellobbyerna. Även framgången för Gates of Olympus Roulette kan ha bidragit till utvecklingen. Spelet har fått ett stort genomslag globalt och är nu Pragmatic Plays mest populära livespel. Det bör dock understrykas att detta är möjliga förklaringar och inget vi har kunnat verifiera.
Övriga
Övriga livecasinoleverantörer utöver Evolution och Pragmatic Play uppskattas tillsammans ha en marknadsandel på omkring 10,5 procent. De största aktörerna är Playtech, Stakelogic och On Air (som ägs av Games Global).
Oddsleverantörer – Kambi och Altenar visar vägen
Vid första anblick framstår den svenska bettingmarknaden som ganska splittrad när det gäller leverantörer av sportsbook-teknik. En genomgång av aktiva operatörer visar en stor spridning av plattformar, där flera B2B-leverantörer konkurrerar om marknadsandelar.
Men vid en närmare titt på var omsättningen faktiskt äger rum, ser man en helt annan bild.
Två tydliga favoriter
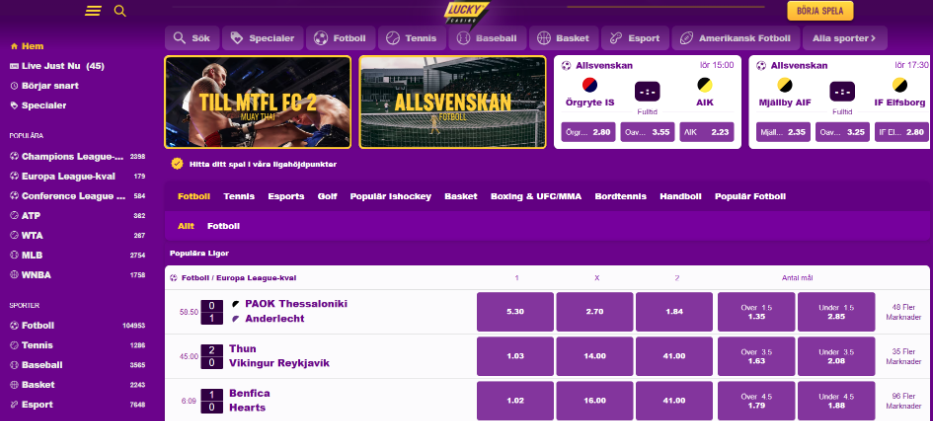
I dagsläget använder 51,85 procent av svenska bettingsidor antingen Kambi eller Altenar vilket ger en klar bild över vilka som är de två favoriterna på marknaden. Båda leverantörerna har en lång historia i Sverige. Altenar debuterade i maj 2019 när de fick de ärofyllda uppdraget att hjälpa Lucky Casino lansera sin första bettingprodukt kort efter att den svenska marknaden omreglerades.
Kambi har ännu starkare rötter till landet efter att man inledningsvis delat historia med Unibet för att sedan knoppas av 2010. Sedan dess har man varit en självständig aktör och etablerat flera långvariga samarbeten med några av branschens största namn.
Altenar har byggt upp ett gott rykte och bra momentum, främst bland mindre och medelstora operatörer. Deras dragningskraft är tydlig:
Flexibla integrationer, konkurrenskraftiga odds och prissättning samt smidig lansering är alla viktiga delar som positionerar Altenar som ett naturligt val för operatörer som antingen vill ge sig in eller utöka sin närvaro på licensierade marknader till en rimlig kostnad.
Detta har lett till att Altenar framgångsrikt lyckats expandera i Europa, där Sverige är ett tydligt exempel på tillväxtstrategin.
Kambi dominerar där det gäller mest
Kambi Group fortsätter att vara överlägsna ledare när det gäller spelvolym.
Anledningen är enkel:
Kambi driver bettingprodukterna för Sveriges största och mest etablerade operatörer samt deras systervarumärken.
- ATG
- Svenska Spel
- Unibet
- PAF
Operatörerna ovan står för en stor andel av den totala spelomsättningen, vilket innebär att även med färre kunder – vilket länge var fallet under det första halvåret – förblir Kambis ekonomiska inflytande betydligt starkare än konkurrenterna.
Med andra ord: Altenar kan hålla jämna steg sett till distribution, men Kambi kontrollerar den absoluta kärnan av marknaden.
Egna plattformar är fortsatt viktiga
Vid sidan av B2B-leverantörerna fortsätter flera operatörer att investera i egenutvecklad sportsbook-teknik. Med egna plattformar får bolagen större kontroll över marginaler, vassare produktdifferentiering och ett långsiktigt oberoende från externa plattformsleverantörer.
Betsson Group använder exempelvis sin egen plattform för flera varumärken efter övergången från Kambi. Även ComeOn Group använder en egenutvecklad sportsbook-lösning. Betsson Group står dessutom bakom plattformslösningen för Bethard, Spelklubben och Cherry.
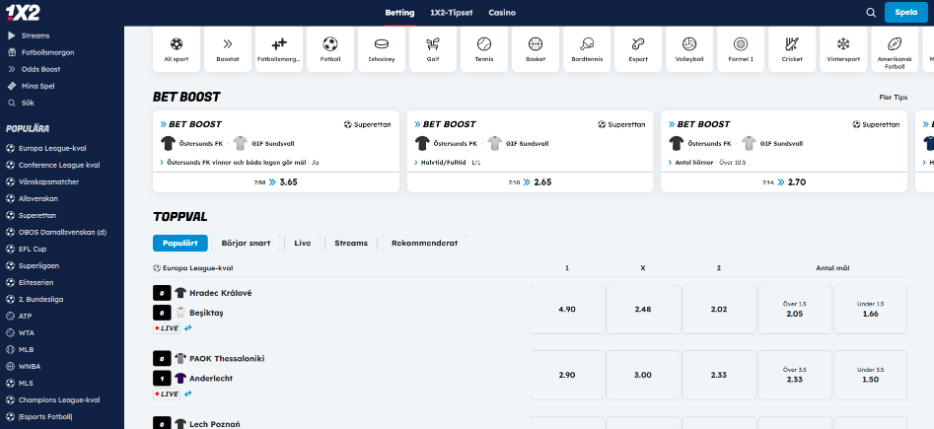
En ny plattform äntrade den svenska marknaden under årets första halva när LeoVegas introducerade Tiger i samband med att GoGoCasino lanserade en sportsbook i början av april 2026. Kort därefter gjorde BetMGM, Expekt och LeoVegas samma resa. Därmed är Tiger idag live med 4 operatörer i Sverige.
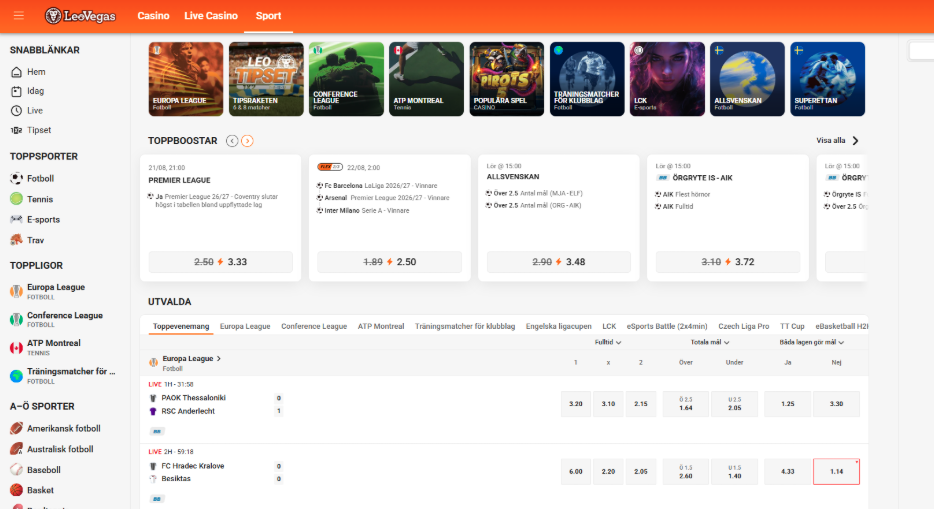
Andra noterbara egenutvecklade plattformar används av de globala jättarna bet365 och Pinnacle samt nischaktörerna SBK och Smarkets. Även Tipwin, Interwetten och Coolbet använder egenutvecklade plattformar.
Utmanare
BetConstruct är lösningen bakom Vbet och Fastbet, medan 10bet använder sig av Playtechs plattform.
Noterbart är att Betby, som har nått framgångar inom crypto-segmentet bland sportbooks, inte är aktiva i Sverige. Det verkar som att deras strategi är att fokusera på övriga marknader istället för reglerade sådana.
Strategiskt skifte: LCKY Group flyttade till Kambi
En annan stor händelse var plattformsbytet som LCKY Group (f.d Glitnor) stod för.
Inför fotbolls VM 2026 gjorde Lucky Casino, Happy Casino, Vera & John och Flax Casino en gemensam flytt när de bytte från Altenar till Kambi.
Altenar hade en tydlig ledning i antal kunder under årets första halva, men när LCKY Group bestämde sig för att flytta över till Kambi innebar det också att de två respekterade sportsbookleverantörerna nu landat på samma kundantal i Sverige med 14 operatörer vardera.
Betaltjänster
Bettingbladet har analyserat 85 aktiva licensierade operatörer på den svenska marknaden och jämfört de tillgängliga betaltjänsterna.
De summerade resultaten:
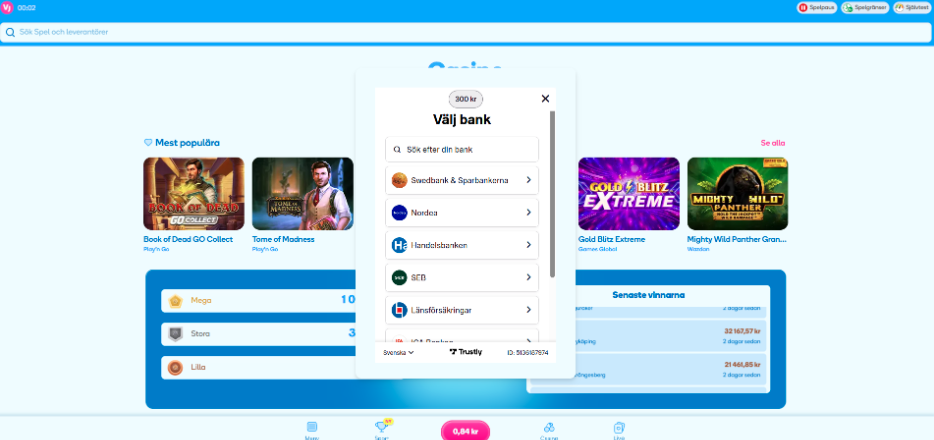
Marknaden består av två huvudsakliga spår – inte elva. Swish och Trustly är nästan universella lösningar med 96 respektive 90 procent av operatörerna, och tillsammans har de satt standarden av det som förväntas finnas hos en svensklicensierad operatör. Varje spelbolag erbjuder åtminstone en av metoderna. Det är inte särskilt överraskande med tanke på regelverket: Båda är svenska lösningar som bygger på BankID och är således helt i linje med Spelinspektionens krav på spårbara och direkta banklösningar.
Kortbetalningar utgör det andra lagret. Visa (47%) och Mastercard (42%) erbjuds vanligtvis tillsammans i kassan under kategorin “kortbetalningar”. 36 av 40 Visa-sajter stödjer också Mastercard. Operatörer som erbjuder kortbetalningar tenderar också att erbjuda fler “mindre vanliga” betalmetoder (e-wallets, Apple Pay mm) medan sajter som inte erbjuder kortbetalningar istället positionerat sig som ett “endast Swish/Trustly” spelbolag.
E-wallets som Skrill, Neteller, PayPal och Paysafecard ligger relativt samlade. Endast sex operatörer har Skrill, Neteller, Paysafe och Paypal: Videoslots, 10Bet, Betsson, Nordicbet, Betsafe och Mr Vegas. Det är också de namnen som genomgående kan klassas som “full-stack gruppen” (även de enda 4 spelsajterna med Google Pay: 10Bet, Betsson, Nordicbet, Betsafe). Detta ser ut som en mindre grupp av större operatörer som varit med länge som har ett brett utbud vad gäller betaltjänster. Således sticker man ut i mängden, speciellt jämfört med de mindre eller nyare operatörerna som startar upp med minimikravet (Swish, Trustly och i enstaka fall ytterligare en metod)
Apple Pay och Google Pay är de senaste och samtidigt minst använda kategorin. Endast ~25% respektive ~5%, vilket är rimligt då de fortfarande är relativt nya bekantskaper på den svenska marknaden. Zimpler (28%) är ett alternativ i mellanskiktet till Trustly snarare än ett komplement till tjänsten: endast 15 operatörer använder båda, medan 61 operatörer som erbjuder Trustly helt saknar Zimpler. Det tyder på att spelbolag tenderar att välja en av de två tjänsterna snarare än båda.
Fördelningen av ”antal betalningsmetoder per operatör” är tydligt koncentrerad mot det lägre spannet: det genomsnittliga varumärket erbjuder cirka 4 av de 11 metoderna, medan 28 operatörer (33%) endast erbjuder 2 metoder – nästan alltid Swish + Trustly. Endast 10 spelbolag erbjuder 7 eller fler betalningsmetoder. Detta är den så kallade ”full-stack”-gruppen som nämns ovan.
Andra noterbara siffror:
- Genomsnittligt antal betalningsmetoder per operatör: 3.94
- Operatörer som endast erbjuder 2 metoder: 28 (33%)
- ”Full-stack” operatörer (7 eller fler metoder): 10 (Videoslots, 10Bet, Betsson, Interwetten, Nordicbet, Betsafe, Mr Vegas, MariaCasino, Knightslots Casino, Lucky Louis Casino)
Bonusar på den svenska marknaden
När Sveriges reglering av onlinespel trädde i kraft 2019 innebar det också slutet för lojalitetsbonusar. I Sverige får en bonus endast erbjudas en gång och den får endast ges vid det första tillfället då spelaren deltar i spel hos operatören.
Av den anledningen kan endast en välkomstbonus aktiveras per licens, per spelare. Operatörer tenderar därför att erbjuda produktspecifika välkomstbonusar och låta användaren själv välja vilket erbjudande han eller hon föredrar.
Bettingbonusar (Sport / Odds)
| Parameter | Snitt | Intervall |
| Minimumodds | 1.79 | 1.50 – 2.00 |
| Minsta insättning | 119 SEK | 100 – 500 SEK |
| Omsättningskrav | 5,4x | 1x – 15x |
| Maxbonus | 653 SEK | 100 – 1500 SEK |
Minimumodds (snitt): 1,79
Minsta insättning (snitt): 119 kr
Omsättningskrav (snitt): 5,4x
Maxbonus (snitt): 653 kr
Mest generösa bonus: bet365 – 1 500 kr i spelkrediter med 1x omsättning
Högsta omsättningskrav: 15x – 10Bet och Expekt
Lägsta minimumodds: 1,50 – Coolbet, Bethard och bet365
Saknar bonus: 16 av 50 bettingsidor (32%)
Erbjuder bonus: 34 av 50 bettingsidor (68%)
Coolbet, Bethard och bet365 står ut i mängden med sin mycket låga tröskel där det minsta oddset för spel med bonuspengar ligger på 1.50 jämfört med genomsnittet som är nära 1.80.
Det går också att konstatera att free bets är en populär bonusform. Av de 34 operatörer som erbjuder en betting bonus har 15 stycken valt att erbjuda ett gratisspel, även kallat free bet. Konceptet är välkänt för svenska spelare och eftersom vinster från gratisspel vanligtvis kan tas ut utan omsättningskrav är detta ytterligare en uppskattad typ av välkomsterbjudande.
Noterbart är att ATG, som har en stark position i Sverige, inte erbjuder några välkomstbonusar över huvud taget. Svenska Spel har länge gått på samma linje men erbjuder numera en bonus på 100 kronor för nya kunder som kan användas på flera av spelbolagets spelprodukter. Med andra ord fortsätter de två stora giganterna i landet att vara försiktiga när det kommer till bonusar.
Casinobonusar
| Parameter | Snitt | Intervall |
| Minsta insättning | 129 SEK | 100 – 20000 SEK |
| Omsättningskrav | 32 gånger | 0 – 125 gånger |
| Maxbonus (belopp) | 1655 SEK | 500 – 5000 SEK |
Minsta insättning (snitt): 129 kr
Omsättningskrav (snitt): 32x
Högsta omsättningskrav: 125x – Mega Riches, Kungaslottet och Dbet
Största bonusbelopp: 20 000 kr – Mega Riches och Kungaslottet
Saknar bonus: 27 av 85 casinosajter (31,76%)
Helt omsättningsfria bonusar: 3 av 58 bonusar (5,17%)
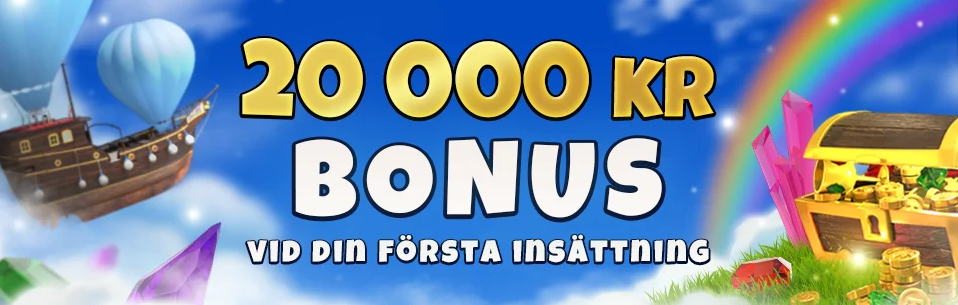
Immense Group sticker ut med operatörerna Kungaslottet och Mega Riches som erbjuder nya kunder 100% upp till 20 000 kr. Bonusen betalas ut i etapper av 25 kronor för varje 3125 kr som omsatts. Strategin är därmed långsiktig.
Bland de större operatörerna på marknaden har Nordplay Group (Onerush, Jubla, Pop Casino, Klirr, Frank & Fred) valt att inte erbjuda bonusar alls.
LCKY Group (f.d Glitnor Group) erbjuder en casinobonus hos Happy Casino och Vera & John, medan Lucky Casino endast har en bettingbonus tillgänglig. Deras andra varumärke, Flax Casino, har inget välkomsterbjudande.
De två nya operatörerna från PAF Group, Svajpa och Snurr Casino har inte heller något välkomsterbjudande.
Onlinepoker har det fortsatt kämpigt
Sverige är hem till många passionerade pokerspelare men onlinepokern har stått still ett bra tag. Det finns dock anledning att tro på en positiv förändring inom kort. GGPoker, som också är världens största pokerrum, har öppnat på den svenska marknaden under det första halvåret 2026. Giganten kommer med ett starkt rykte och bör ha goda möjligheter att ganska omgående etablera sig som det solklara valet för svenska pokerspelare som vill spela hos en fullt licensierad operatör.
Det är ett rimligt antagande att onlinepoker i Sverige har fått ett litet lyft sedan landbaserade Casino Cosmopol stängde ner i april 2025.
Sedan dess har det också tillkommit en del utmaningar för de som spelat live-poker. I Sverige är det nämligen olagligt att arrangera live-poker turneringar utan nödvändig licens, men det är lagligt att delta som spelare. Som ni hör, finns det utrymme för ett bättre regelverk.
Resultatet av att de lagliga landbaserade spelplatserna stängdes ner har lett till flera “underground” pokerklubbar. Efterfrågan är stor, men de lagliga alternativen är få till antalet. Årets första halva inom svensk poker präglades av dramatiska rubriker med flera razzia-insatser av polisen, vilket senare har lett till konstruktiva samtal mellan det Svenska Pokerförbundet och Finansdepartementet. Målsättningen är att hitta en mer rimlig väg framåt för livepokern att leva vidare inom lagliga ramar.
Den växande trenden: Fler spelbolag väljer aktivt en högre åldersgräns för registrering och bonusar
I dagsläget finns 10 operatörer som aktivt valt att introducera en högre åldersgräns istället för den lagliga minsta åldersgränsen på 18 år. För vissa spelbolag avser den högre åldersgränsen registrering (gameplay) medan andra endast har satt tröskeln lite högre för att ta del av bonuserbjudanden. Bettingbladet skrev mer utförligt om detta i en artikel i somras.
| Operatör | Åldersgräns | Avser |
| Svajpa | 20 år | Registrering |
| Snurr | 20 år | Registrering |
| Onerush | 21 år | Registrering |
| Jubla | 21 år | Registrering |
| Frank & Fred | 21 år | Registrering |
| PopCasino | 21 år | Registrering |
| Klirr | 21 år | Registrering |
| FunkySpins | 21 år | Registrering |
| Bethard | 25 år | Bonuserbjudande |
| Spelklubben | 25 år | Bonuserbjudande |
Framtidsutsikter för H2
Det svenska valet äger rum i september 2026 och skulle även kunna påverka framtiden för den svenska onlinespelmarknaden. Några omedelbara förändringar är dock inte sannolika och eventuella effekter skulle snarare bli en fråga för 2027.
På själva spelmarknaden är det värt att hålla ett öga på några nya aktörer och andra intressanta utvecklingar under årets andra halva. PAF Group lanserar strax sitt nya varumärke Körba på den svenska marknaden och licensen är redan på plats.
En annan potentiell höjdpunkt under andra halvan av året är Betanos intåg på den svenska marknaden. Enligt vad vi erfar arbetar Kaizen Gaming för närvarande med att erhålla en svensk licens. Om licensen beviljas kan Betanos inträde på den svenska marknaden bli en av årets stora höjdpunkter.
Ansvarsfriskrivning
Denna rapport har tagits fram i informations- och analyssyfte. Vi har gjort rimliga ansträngningar för att säkerställa att informationen är korrekt och aktuell, men tillgången till och omfattningen av data om den svenska onlinespelmarknaden varierar mellan spelbolag, spelleverantörer och andra marknadsaktörer.
Vissa siffror, marknadsandelar, rankingar, och andra uppgifter i rapporten baseras därför på uppskattningar, urval, offentligt tillgänglig information och/eller egna analyser. När fullständig marknadsdata saknas kan uppskattningar ha gjorts utifrån det tillgängliga underlaget. Dessa uppgifter bör därför ses som indikativa snarare än exakta.
De faktiska marknadsutfallen kan skilja sig från de uppskattningar som presenteras i rapporten. Historiska data och uppskattningar ska inte betraktas som garantier eller tillförlitliga indikatorer på framtida utveckling.
Författarna och utgivaren ansvarar inte för beslut eller åtgärder som vidtas enbart på grundval av informationen i denna rapport. Innehållet ska inte betraktas som juridisk, finansiell, investeringsrelaterad eller annan professionell rådgivning.